È possibile automatizzare in modo efficace la rendicontazione delle partecipazioni?
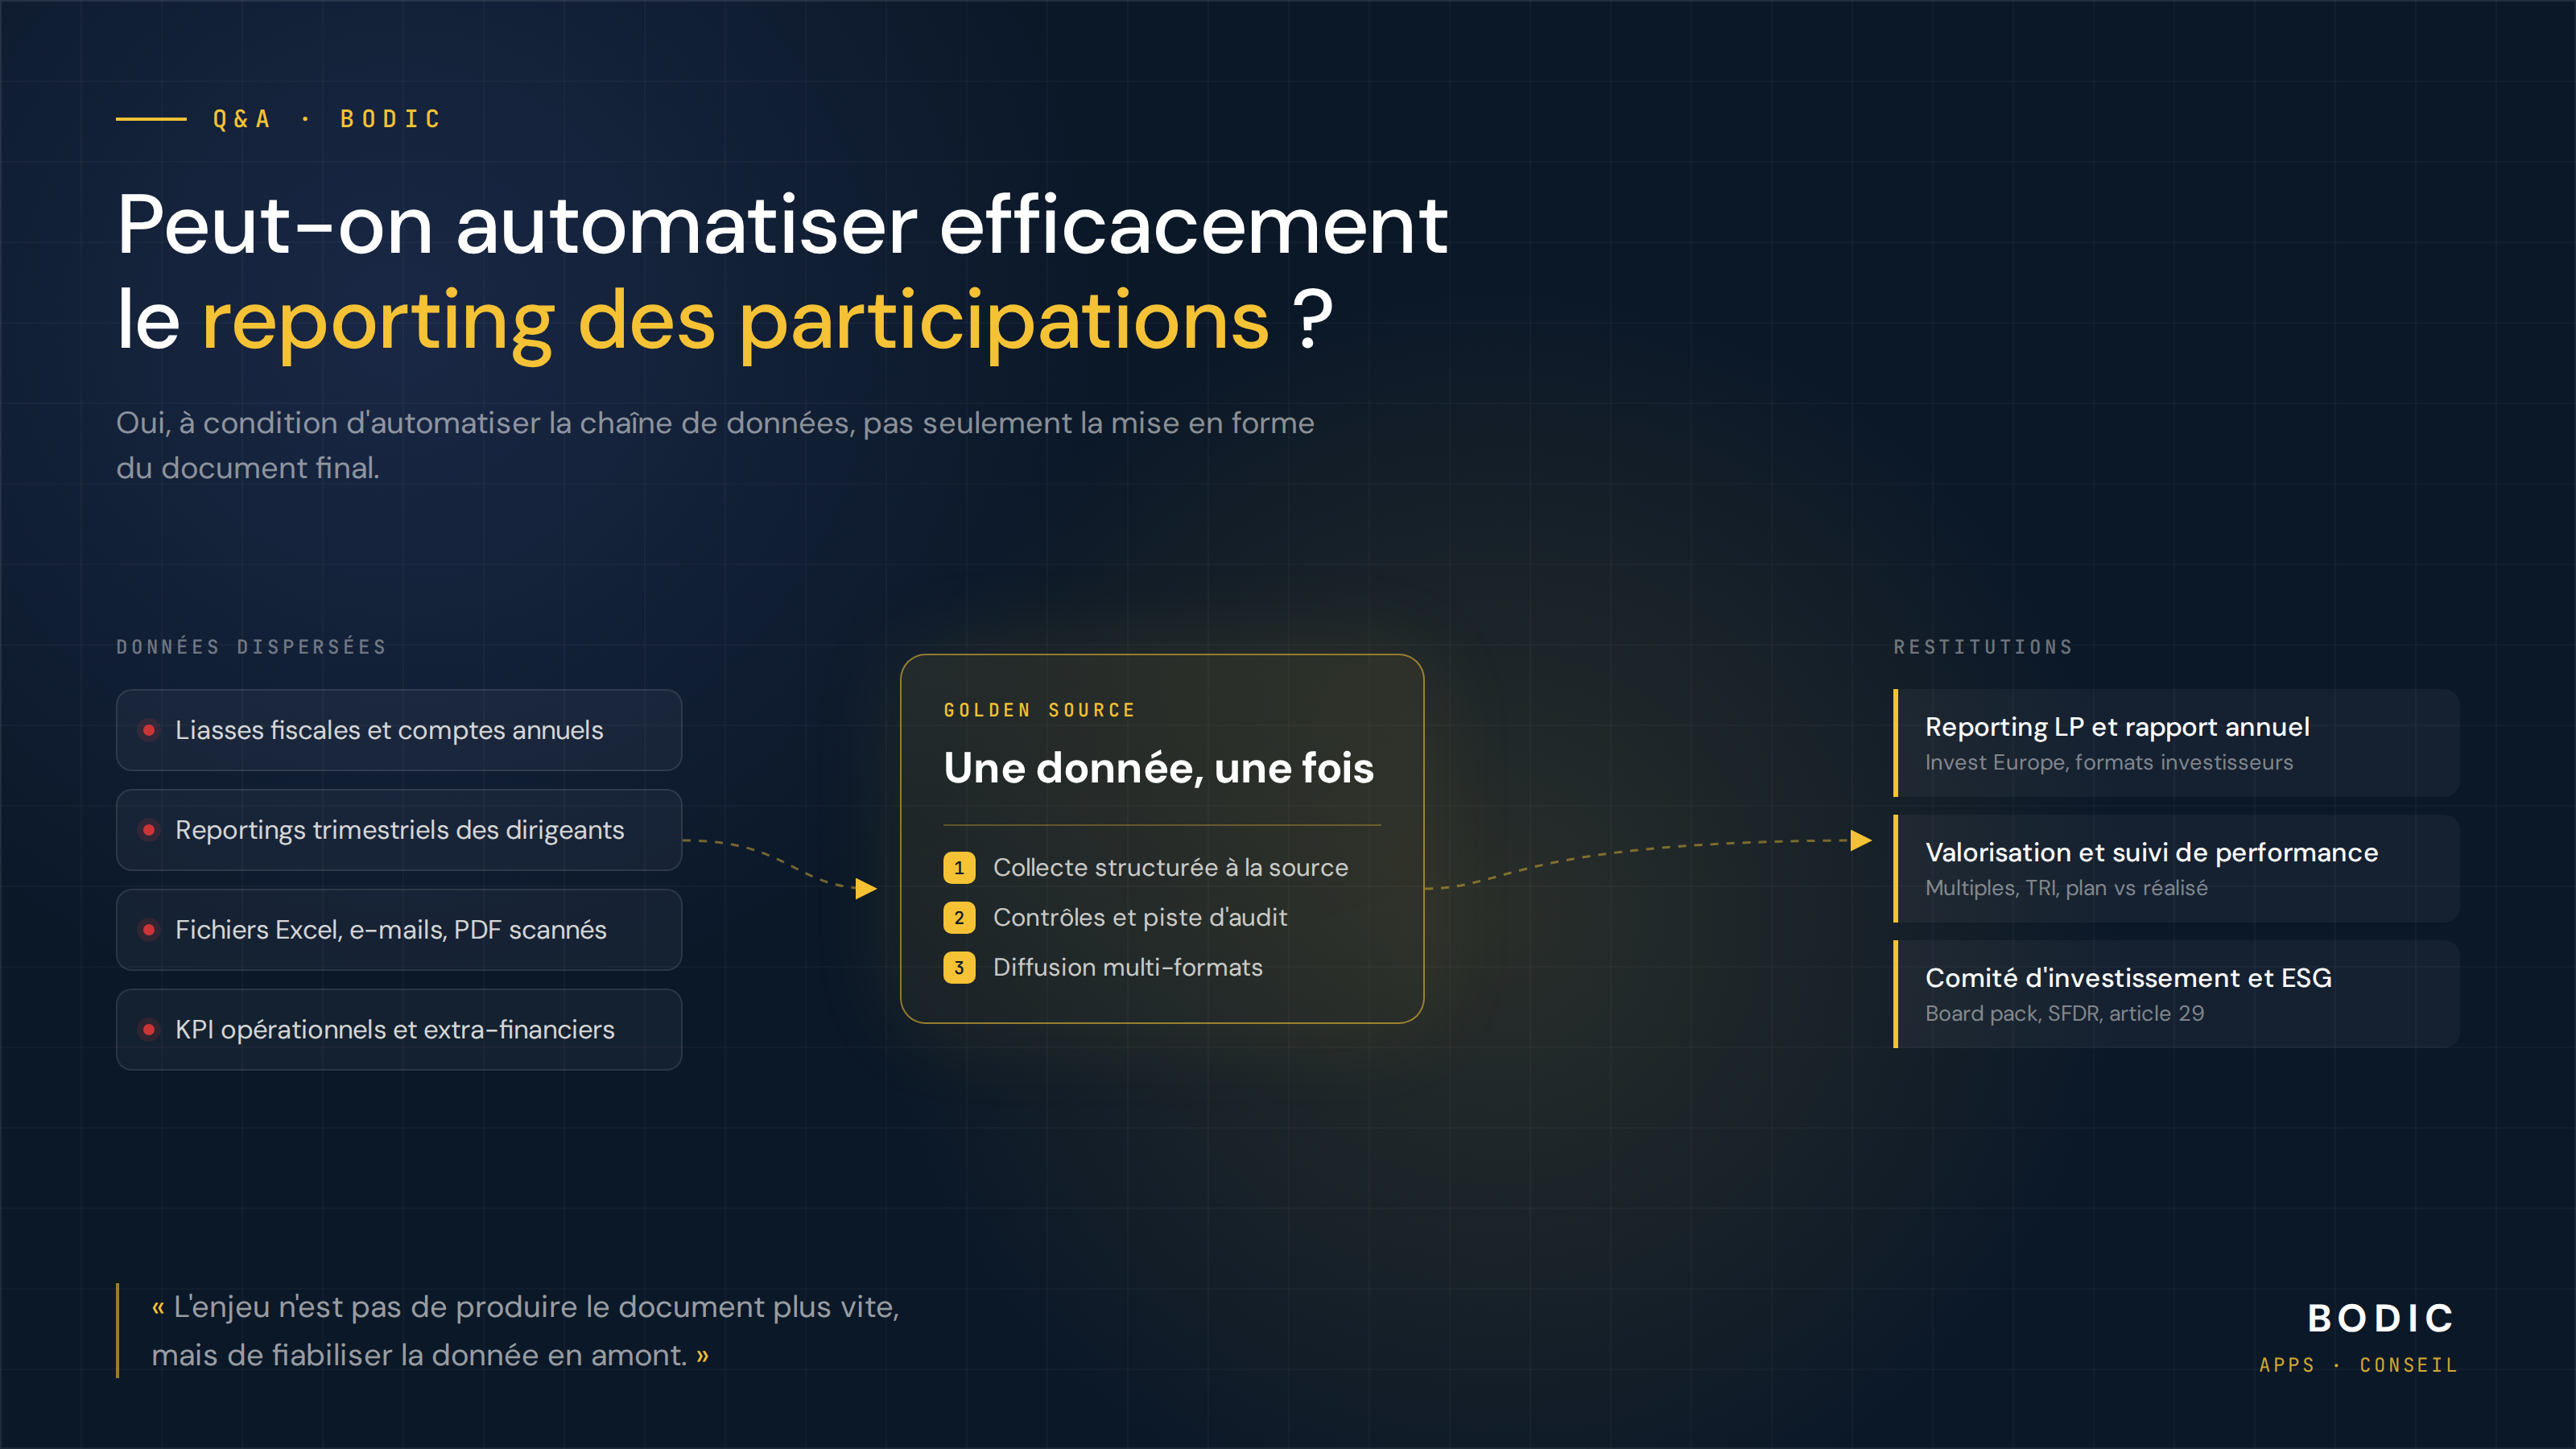
Risposta breve: sì, ma a condizione di automatizzare l’intera catena dei dati, e non solo la formattazione del documento finale. La maggior parte dei progetti di automazione fallisce perché si concentra sull’ultimo miglio (la presentazione PowerPoint per il comitato, il rapporto annuale LP), mentre il costo reale si trova molto a monte, nella raccolta e nella verifica dell’affidabilità delle informazioni fornite dalle partecipate.
Perché questo tema è rimasto irrisolto per così tanto tempo
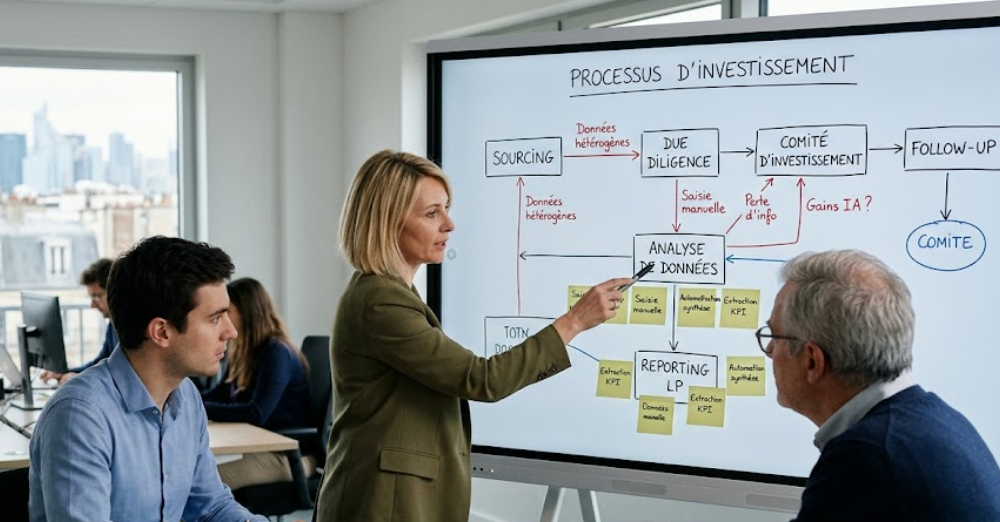
Il reporting delle partecipazioni è uno dei rari processi di una società di gestione che dipende quasi interamente dai dati prodotti da terzi: i dirigenti delle società in portafoglio. Ogni partecipazione ha il proprio sistema contabile, il proprio calendario, la propria definizione di EBITDA rettificato, il proprio modo di denominare un KPI. Il middle office riceve quindi un flusso eterogeneo di file Excel, PDF scansionati, allegati di e-mail e fascicoli fiscali, che devono essere reinseriti, riconciliati e ricalcolati prima di poterne ricavare qualsiasi informazione.
A ciò si aggiungono tre vincoli strutturali:
- La temporalità. I dati arrivano in ordine sparso, spesso in ritardo, e la chiusura del reporting dipende dall’anello più lento.
- La tracciabilità. Un dato comunicato a un LP deve poter essere spiegato e ricostruito dodici mesi dopo, cosa che una catena di file Excel successivi non consente.
- La molteplicità degli output. Lo stesso dato alimenta il reporting trimestrale per gli LP, la valutazione, la relazione annuale, il comitato di investimento, gli obblighi extra-finanziari e, sempre più spesso, le richieste ad hoc degli investitori istituzionali.
Automatizzare la produzione del documento senza affrontare questi tre punti equivale ad accelerare l’ultima fase di un processo il cui sforzo principale risiede altrove.
Ciò che è realmente automatizzabile oggi
È utile distinguere tre livelli, il cui valore cresce con la profondità.
> Livello 1: la raccolta. Sostituire il ciclo di e-mail con un portale di inserimento dati strutturato, messo a disposizione dei dirigenti delle partecipate, con schede identiche di trimestre in trimestre, solleciti automatici e monitoraggio dello stato di avanzamento. Questo singolo livello elimina la necessità di reinserire i dati e rende prevedibile la data di chiusura. Si tratta quasi sempre della fonte di guadagno più importante, eppure la più sottovalutata.
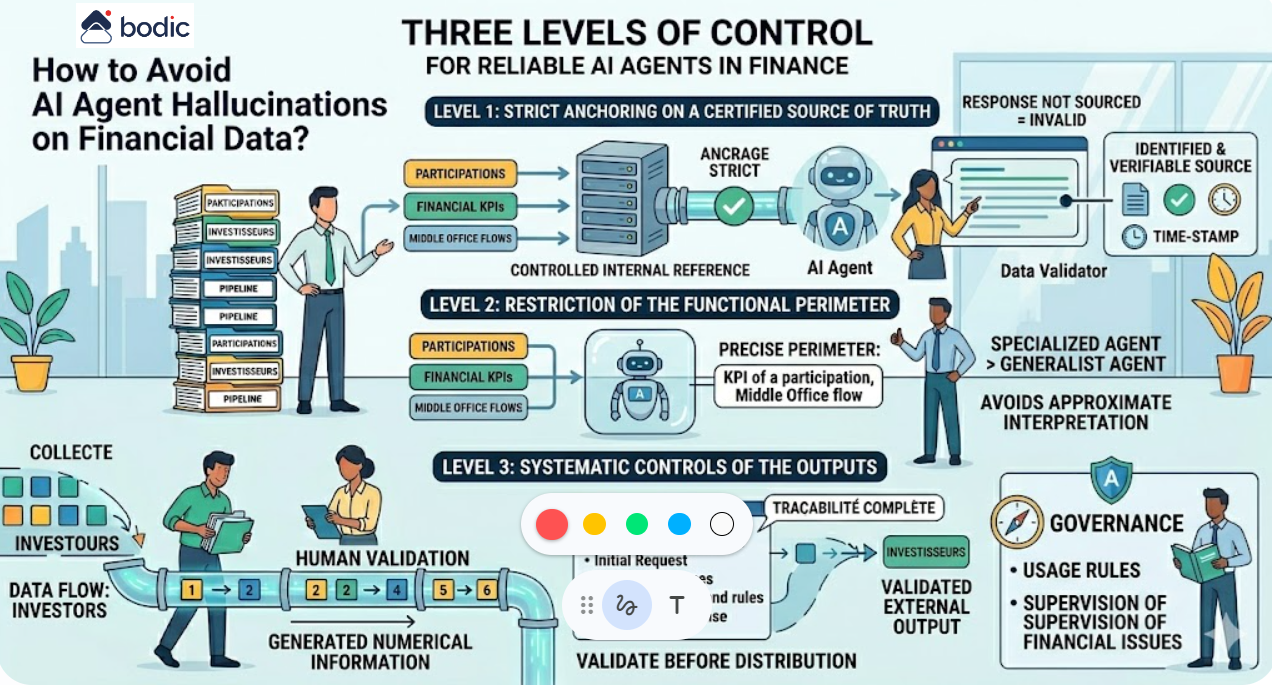
> Livello 2: controllo e standardizzazione. Una volta inseriti i dati, questi devono essere confrontati con se stessi: coerenza rispetto al trimestre precedente, scostamenti rispetto al budget, variazioni anomale, completezza dei campi obbligatori. I controlli automatici non sostituiscono l’analista, ma gli segnalano le venti righe da esaminare anziché le duemila da scorrere. È anche a questo livello che si costruisce la traccia di audit, ovvero la capacità di rispondere alla domanda «da dove proviene questa cifra?».
> Livello 3: la restituzione. Quando i dati sono univoci, datati e convalidati, la generazione dei risultati finali diventa un semplice problema tecnico: reporting LP in formato per gli investitori, board pack, tabelle di valutazione, indicatori extra-finanziari, estratti per la data room. La stessa base serve per diversi output, il che elimina il rischio di incoerenze tra due documenti che dovrebbero esprimere lo stesso concetto.
Il principio guida si riassume in una frase: un dato inserito una sola volta, alla fonte, e riutilizzato ovunque.
Ciò che non va assolutamente automatizzato
L’automazione ha un limite ben definito, e superarlo è controproducente.
La valutazione rimane un esercizio di responsabilità: la scelta dei comparabili, la gestione di un evento eccezionale, la valutazione di un piano aziendale rivisto al ribasso rientrano nella decisione del gestore, non in una regola di calcolo. Allo stesso modo, il commento qualitativo rivolto agli LP, quello che spiega perché una partecipazione si discosta dal proprio percorso, trae proprio il suo valore dal fatto di non essere automatico.
L’obiettivo non è quindi quello di eliminare la componente umana dal processo, ma di spostarla: dedicare meno tempo a elaborare il dato e più tempo a spiegarlo e a trarne decisioni.
Le quattro condizioni per il successo
- Iniziare dal quadro di riferimento, non dallo strumento. Finché il termine «fatturato» non avrà una definizione univoca e condivisa all’interno dell’azienda, nessun software produrrà un reporting consolidato affidabile.
- Coinvolgere gli utenti. Lo strumento sarà utilizzato dai dirigenti delle PMI che non hanno né il tempo né la voglia di imparare un sistema complesso. La semplicità del processo di inserimento dati determina il tasso di utilizzo, e quindi il successo del progetto.
- Accettare un percorso graduale. Un ambito ristretto (un fondo, una decina di partecipazioni, quindici indicatori) che funzioni davvero è preferibile a un modello esaustivo che non viene mai aggiornato.
- Considerare la sovranità dei dati come un criterio di selezione. Le informazioni finanziarie e operative relative alle partecipazioni sono tra le più sensibili di un portafoglio. La loro archiviazione, la loro ubicazione e le condizioni del loro trattamento da parte dei sistemi di IA sono ormai questioni sollevate dagli stessi LP durante le due diligence operative.
Da dove iniziare concretamente
Un percorso realistico su un trimestre potrebbe essere il seguente: mappare gli indicatori effettivamente utilizzati (ed eliminare quelli che nessuno legge), definire un riferimento comune, aprire un portale di raccolta su un sottoinsieme di partecipazioni volontarie, quindi collegare i report una volta che i dati si sono stabilizzati. Il passaggio completo del portafoglio avviene nel trimestre successivo, una volta che il meccanismo è stato collaudato.
Il punto di vista di Bodic
È esattamente la logica che abbiamo adottato nella progettazione di Bodic Apps: i moduli Portfolio Portal, Middle Office e Golden Source formano una catena continua che va dall’inserimento delle partecipazioni da parte dei dirigenti fino alla restituzione agli investitori, su un’infrastruttura francese e con un livello di IA sovrana. I dati non vengono copiati da un modulo all’altro, ma condivisi.
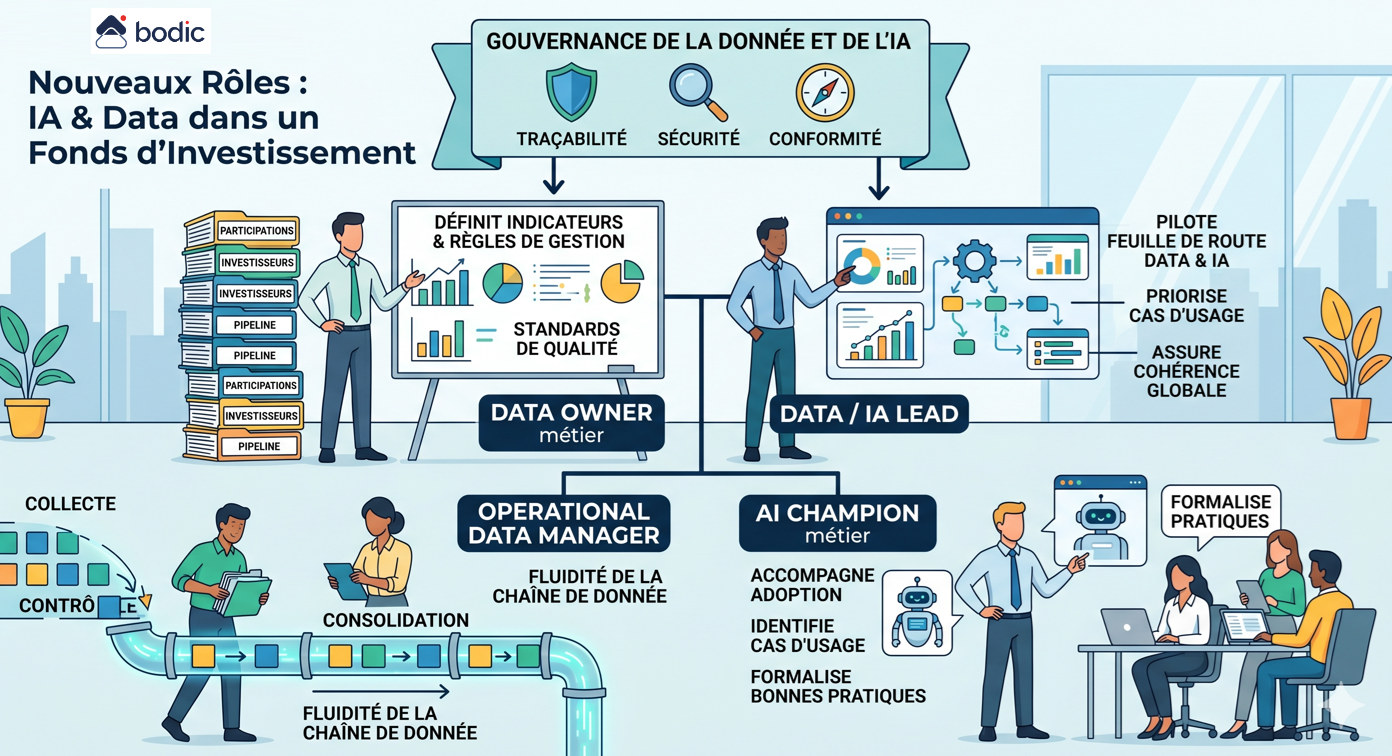
Resta il fatto che lo strumento da solo non è mai sufficiente. Il quadro di riferimento degli indicatori, la definizione dei controlli, il coordinamento con i team di investimento e la gestione del cambiamento presso le partecipate sono attività metodologiche prima ancora che di configurazione. È questo il ruolo di Bodic Conseil, che affianca le società di gestione in questa fase di definizione del quadro di riferimento, indipendentemente dal fatto che il progetto venga poi realizzato sulla nostra piattaforma o su un’altra.
Se vi state ponendo questa domanda per il vostro portafoglio, il miglior punto di partenza rimane un'analisi della situazione della durata di mezza giornata sul vostro processo attuale. Saremo lieti di discuterne con voi.
Perché questo tema è rimasto irrisolto per così tanto tempo
Il reporting delle partecipazioni è uno dei rari processi di una società di gestione che dipende quasi interamente dai dati prodotti da terzi: i dirigenti delle società in portafoglio. Ogni partecipazione ha il proprio sistema contabile, il proprio calendario, la propria definizione di EBITDA rettificato, il proprio modo di denominare un KPI. Il middle office riceve quindi un flusso eterogeneo di file Excel, PDF scansionati, allegati di e-mail e fascicoli fiscali, che devono essere reinseriti, riconciliati e ricalcolati prima di poterne ricavare qualsiasi informazione.
A ciò si aggiungono tre vincoli strutturali:
- La temporalità. I dati arrivano in ordine sparso, spesso in ritardo, e la chiusura del reporting dipende dall’anello più lento.
- La tracciabilità. Un dato comunicato a un LP deve poter essere spiegato e ricostruito dodici mesi dopo, cosa che una catena di file Excel successivi non consente.
- La molteplicità degli output. Lo stesso dato alimenta il reporting trimestrale per gli LP, la valutazione, la relazione annuale, il comitato di investimento, gli obblighi extra-finanziari e, sempre più spesso, le richieste ad hoc degli investitori istituzionali.
Automatizzare la produzione del documento senza affrontare questi tre punti equivale ad accelerare l’ultima fase di un processo il cui sforzo principale risiede altrove.
Ciò che è realmente automatizzabile oggi
È utile distinguere tre livelli, il cui valore cresce con la profondità.
> Livello 1: la raccolta. Sostituire il ciclo di e-mail con un portale di inserimento dati strutturato, messo a disposizione dei dirigenti delle partecipate, con schede identiche di trimestre in trimestre, solleciti automatici e monitoraggio dello stato di avanzamento. Questo singolo livello elimina la necessità di reinserire i dati e rende prevedibile la data di chiusura. Si tratta quasi sempre della fonte di guadagno più importante, eppure la più sottovalutata.
> Livello 2: controllo e standardizzazione. Una volta inseriti i dati, questi devono essere confrontati con se stessi: coerenza rispetto al trimestre precedente, scostamenti rispetto al budget, variazioni anomale, completezza dei campi obbligatori. I controlli automatici non sostituiscono l’analista, ma gli segnalano le venti righe da esaminare anziché le duemila da scorrere. È anche a questo livello che si costruisce la traccia di audit, ovvero la capacità di rispondere alla domanda «da dove proviene questa cifra?».
> Livello 3: la restituzione. Quando i dati sono univoci, datati e convalidati, la generazione dei risultati finali diventa un semplice problema tecnico: reporting LP in formato per gli investitori, board pack, tabelle di valutazione, indicatori extra-finanziari, estratti per la data room. La stessa base serve per diversi output, il che elimina il rischio di incoerenze tra due documenti che dovrebbero esprimere lo stesso concetto.
Il principio guida si riassume in una frase: un dato inserito una sola volta, alla fonte, e riutilizzato ovunque.
Ciò che non va assolutamente automatizzato
L’automazione ha un limite ben definito, e superarlo è controproducente.
La valutazione rimane un esercizio di responsabilità: la scelta dei comparabili, la gestione di un evento eccezionale, la valutazione di un piano aziendale rivisto al ribasso rientrano nella decisione del gestore, non in una regola di calcolo. Allo stesso modo, il commento qualitativo rivolto agli LP, quello che spiega perché una partecipazione si discosta dal proprio percorso, trae proprio il suo valore dal fatto di non essere automatico.
L’obiettivo non è quindi quello di eliminare la componente umana dal processo, ma di spostarla: dedicare meno tempo a elaborare il dato e più tempo a spiegarlo e a trarne decisioni.
Le quattro condizioni per il successo
- Iniziare dal quadro di riferimento, non dallo strumento. Finché il termine «fatturato» non avrà una definizione univoca e condivisa all’interno dell’azienda, nessun software produrrà un reporting consolidato affidabile.
- Coinvolgere gli utenti. Lo strumento sarà utilizzato dai dirigenti delle PMI che non hanno né il tempo né la voglia di imparare un sistema complesso. La semplicità del processo di inserimento dati determina il tasso di utilizzo, e quindi il successo del progetto.
- Accettare un percorso graduale. Un ambito ristretto (un fondo, una decina di partecipazioni, quindici indicatori) che funzioni davvero è preferibile a un modello esaustivo che non viene mai aggiornato.
- Considerare la sovranità dei dati come un criterio di selezione. Le informazioni finanziarie e operative relative alle partecipazioni sono tra le più sensibili di un portafoglio. La loro archiviazione, la loro ubicazione e le condizioni del loro trattamento da parte dei sistemi di IA sono ormai questioni sollevate dagli stessi LP durante le due diligence operative.
Da dove iniziare concretamente
Un percorso realistico su un trimestre potrebbe essere il seguente: mappare gli indicatori effettivamente utilizzati (ed eliminare quelli che nessuno legge), definire un riferimento comune, aprire un portale di raccolta su un sottoinsieme di partecipazioni volontarie, quindi collegare i report una volta che i dati si sono stabilizzati. Il passaggio completo del portafoglio avviene nel trimestre successivo, una volta che il meccanismo è stato collaudato.
Il punto di vista di Bodic
È esattamente la logica che abbiamo adottato nella progettazione di Bodic Apps: i moduli Portfolio Portal, Middle Office e Golden Source formano una catena continua che va dall’inserimento delle partecipazioni da parte dei dirigenti fino alla restituzione agli investitori, su un’infrastruttura francese e con un livello di IA sovrana. I dati non vengono copiati da un modulo all’altro, ma condivisi.
Resta il fatto che lo strumento da solo non è mai sufficiente. Il quadro di riferimento degli indicatori, la definizione dei controlli, il coordinamento con i team di investimento e la gestione del cambiamento presso le partecipate sono attività metodologiche prima ancora che di configurazione. È questo il ruolo di Bodic Conseil, che affianca le società di gestione in questa fase di definizione del quadro di riferimento, indipendentemente dal fatto che il progetto venga poi realizzato sulla nostra piattaforma o su un’altra.
Se vi state ponendo questa domanda per il vostro portafoglio, il miglior punto di partenza rimane un'analisi della situazione della durata di mezza giornata sul vostro processo attuale. Saremo lieti di discuterne con voi.